Sprzedajesz grzyby z lasu? Skarbówka stawia jeden warunek, w innym wypadku trzeba zapłacić podatek
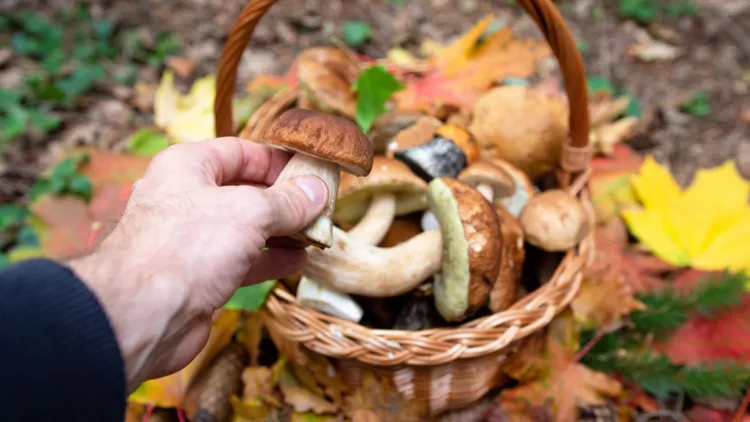
Jesienny wysyp grzybów sprawia, że dla części osób wyjście do lasu przestaje być wyłącznie sposobem na spędzenie wolnego czasu. Nadwyżkę zbiorów można sprzedać, a przy dobrym sezonie ceny najbardziej poszukiwanych gatunków pozwalają uzyskać całkiem pokaźne kwoty. W 2026 roku kilogram borowików czy kurek na krakowskich targowiskach kosztował około 60 zł, a podgrzybków około 50 zł. Sprzedaż leśnych zbiorów podlega jednak kilku konkretnym zasadom.
Znaczenie ma nie tylko to, jakie grzyby trafiają na stragan i czy posiadają wymagany atest. W określonych sytuacjach pieniędzmi uzyskanymi ze sprzedaży może zainteresować się także urząd skarbowy.
Grzybobranie to dla jednych hobby, dla innych dodatkowy zarobek
Jesienne grzybobranie pozostaje w Polsce niezwykle popularne. Gdy warunki pogodowe sprzyjają, kosze pełne borowików, podgrzybków, maślaków czy kurek trafiają nie tylko do domowych kuchni. Część zbieraczy decyduje się sprzedać nadwyżkę, szczególnie gdy jednorazowy wypad do lasu przynosi kilka albo kilkanaście kilogramów zbiorów.
Przy tegorocznych cenach może to oznaczać konkretne pieniądze. Interia wskazuje, że na krakowskim rynku kilogram borowików kosztował około 60 zł, podobnie jak kilogram kurek, natomiast podgrzybki sprzedawano za około 50 zł za kilogram. Kilka udanych wyjść do lasu może więc dać dodatkowy przychód liczony w setkach złotych.
W sezonie na grzyby sprzedaż prowadzona jest zarówno na targowiskach, jak i w punktach handlowych. Część osób traktuje ją jako okazjonalny sposób na dodatkowy zarobek, inni zbierają większe ilości i sprzedają je regularnie przez kilka tygodni. W obu przypadkach trzeba jednak pamiętać, że obrót świeżymi grzybami podlega konkretnym wymogom.
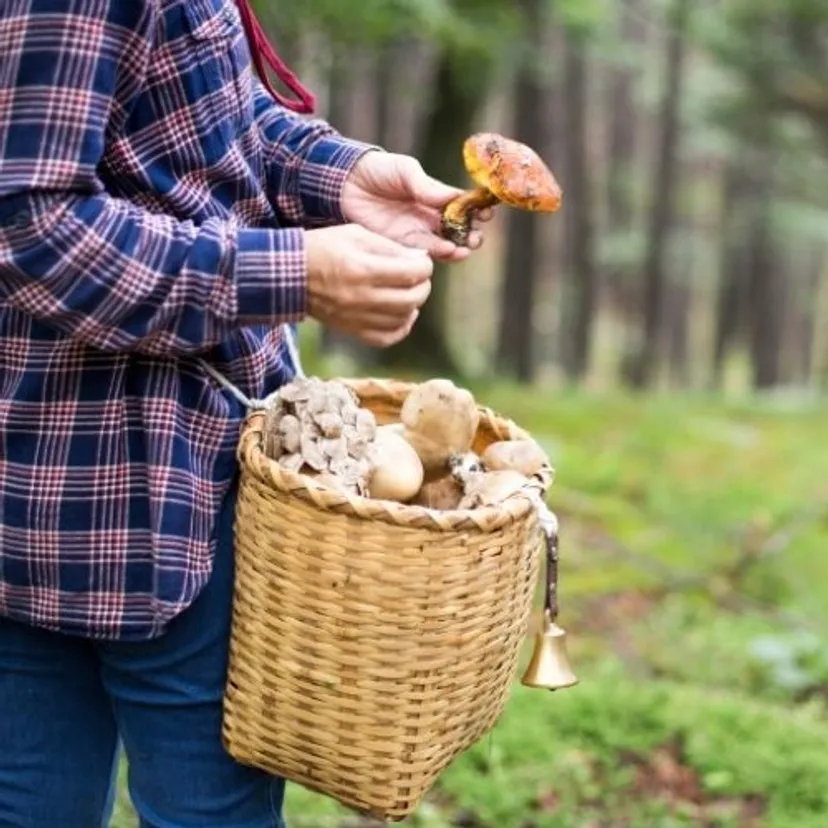
Świeże grzyby rosnące w warunkach naturalnych mogą być oferowane konsumentom w placówkach handlowych lub na targowiskach i muszą posiadać atest wystawiony przez klasyfikatora grzybów albo grzyboznawcę. Dokument dotyczy konkretnej sprawdzonej partii.
Przed dopuszczeniem do sprzedaży oceniany jest m.in. gatunek i stan grzybów. Chodzi o to, aby do obrotu nie trafiły okazy trujące, niejadalne albo nienadające się już do spożycia. Przy sprzedaży powinny być również dostępne informacje pozwalające klientowi zidentyfikować gatunek oraz sprzedawcę.
Osobną sprawą pozostaje podatek. Tutaj kluczowe nie jest to, czy ktoś zarobił 100 zł, 500 zł czy kilka tysięcy. Decydujące znaczenie ma to, kto zebrał sprzedawane grzyby.
Sprzedaż własnoręcznie zebranych grzybów jest zwolniona z podatku
Ustawa o podatku dochodowym przewiduje szczególne zwolnienie dla osób sprzedających dziko rosnące produkty leśne. Zgodnie z art. 21 ust. 1 pkt 72 ustawy o PIT wolne od podatku są dochody ze sprzedaży m.in. grzybów leśnych, jeżeli zbiór został przeprowadzony osobiście albo z udziałem członków najbliższej rodziny.
W praktyce oznacza to, że osoba, która sama idzie do lasu, zbiera borowiki, kurki czy podgrzybki, a później legalnie sprzedaje je na targowisku, nie musi odprowadzać od tego dochodu PIT. Zwolnienie obejmuje również sytuację, w której w zbiorach pomagają członkowie najbliższej rodziny.
Co istotne, przepis nie wprowadza w tym przypadku kwotowego limitu zwolnienia. Nie działa więc zasada, według której pierwsze kilkaset czy kilka tysięcy złotych ze sprzedaży pozostaje nieopodatkowane, a po przekroczeniu konkretnej granicy automatycznie pojawia się podatek. Jeżeli spełniony jest warunek dotyczący własnego zbioru, sam wysoki utarg nie odbiera prawa do zwolnienia.
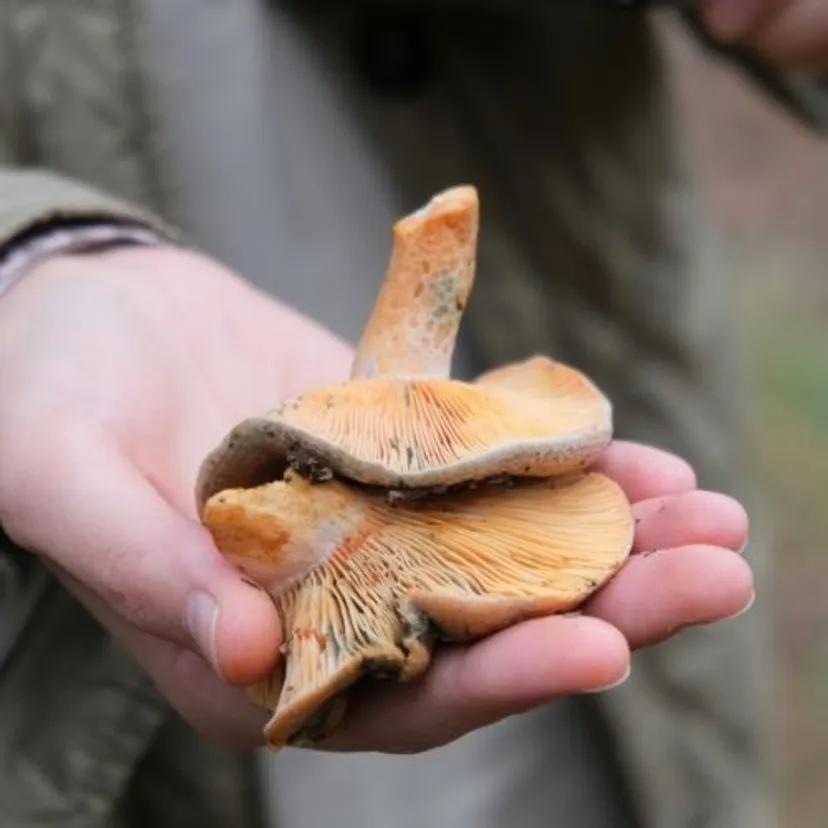
Znaczenie ma pochodzenie produktu. Zwolnienie dotyczy dziko rosnących roślin, ziół, jagód i grzybów zbieranych osobiście lub z pomocą najbliższych. Dzięki temu osoba, która w sezonie regularnie chodzi do lasu i później sprzedaje część zbiorów, może korzystać z preferencji także przy większej liczbie transakcji.
Nie oznacza to jednak, że można pominąć zasady dotyczące obrotu żywnością. W przypadku świeżych dziko rosnących grzybów wymagany jest atest, a sprzedaż konsumentowi powinna odbywać się w miejscu dopuszczonym przepisami. Sprzedający musi więc osobno pilnować wymogów sanitarnych i osobno zasad podatkowych.
Problem zaczyna się dopiero wtedy, gdy na straganie pojawiają się grzyby zebrane przez osoby, których przepis nie obejmuje.
Zobacz też: Airfryer czy piekarnik? Już wiadomo, czego używać aby zaoszczędzić
Kupiłeś grzyby od innych i sprzedajesz dalej? Tu pojawia się podatek
Zwolnienie nie obejmuje sprzedaży grzybów, których dana osoba sama nie zebrała ani nie pozyskała przy pomocy najbliższej rodziny. Jak wskazuje Krajowa Administracja Skarbowa w informacji przytoczonej przez Interię, sytuacja zmienia się np. wtedy, gdy w zbiorach uczestniczą znajomi czy sąsiedzi, a następnie wszystkie zebrane przez nich grzyby sprzedaje jedna osoba.
Jeszcze bardziej jednoznaczny jest handel polegający na kupowaniu grzybów od innych zbieraczy i późniejszej odsprzedaży z marżą. Taka osoba działa już jako pośrednik. Nie korzysta więc ze zwolnienia przeznaczonego dla dochodów ze sprzedaży własnoręcznie pozyskanych produktów leśnych, a uzyskany dochód podlega opodatkowaniu według zasad właściwych dla prowadzonej sprzedaży.
Znaczenie ma więc przede wszystkim odpowiedź na pytanie: kto faktycznie zebrał sprzedawane grzyby? To właśnie ten element może zainteresować urząd skarbowy podczas ewentualnej kontroli.
Według informacji KAS przywoływanych przez Interię obowiązek wykazania, że produkty pochodzą z własnego zbioru objętego zwolnieniem, spoczywa na sprzedawcy. W praktyce oznacza to, że w razie wątpliwości nie wystarczy samo stwierdzenie, że grzyby pochodzą z lasu. Fiskus może badać, czy rzeczywiście zostały zebrane przez sprzedającego albo jego najbliższych.
Inaczej będzie więc traktowana osoba, która rano zebrała kilka koszyków borowików i po południu wystawiła je na targu, a inaczej ktoś, kto skupuje grzyby od wielu zbieraczy i następnie prowadzi ich regularną sprzedaż.
W pierwszym przypadku dochód może korzystać ze zwolnienia z PIT. W drugim pojawia się obowiązek podatkowy i konieczność rozliczenia przychodów zgodnie z formą prowadzonej działalności.
Do kwestii podatkowych dochodzą jeszcze wymogi sanitarne. Grzyby przeznaczone do sprzedaży muszą przejść ocenę uprawnionej osoby i posiadać odpowiedni atest. Sam brak podatku nie zwalnia więc sprzedającego z obowiązków związanych z bezpiecznym obrotem żywnością.
 Obserwuj w Google News