Jak cudzoziemiec może uzyskać finansowanie w Polsce? Praktyczny przewodnik po procedurach i wymaganiach
Rosnąca liczba obcokrajowców pracujących i prowadzących działalność gospodarczą w Polsce sprawia, że temat dostępu do produktów finansowych staje się coraz bardziej aktualny. Zakup mieszkania, samochodu czy finansowanie bieżących potrzeb wymaga często wsparcia banku. W niniejszym poradniku wyjaśniamy, jakie warunki musi spełnić cudzoziemiec, aby zwiększyć swoje szanse na uzyskanie finansowania w Polsce oraz na co zwrócić szczególną uwagę przed podpisaniem umowy.
Status pobytowy a decyzja banku
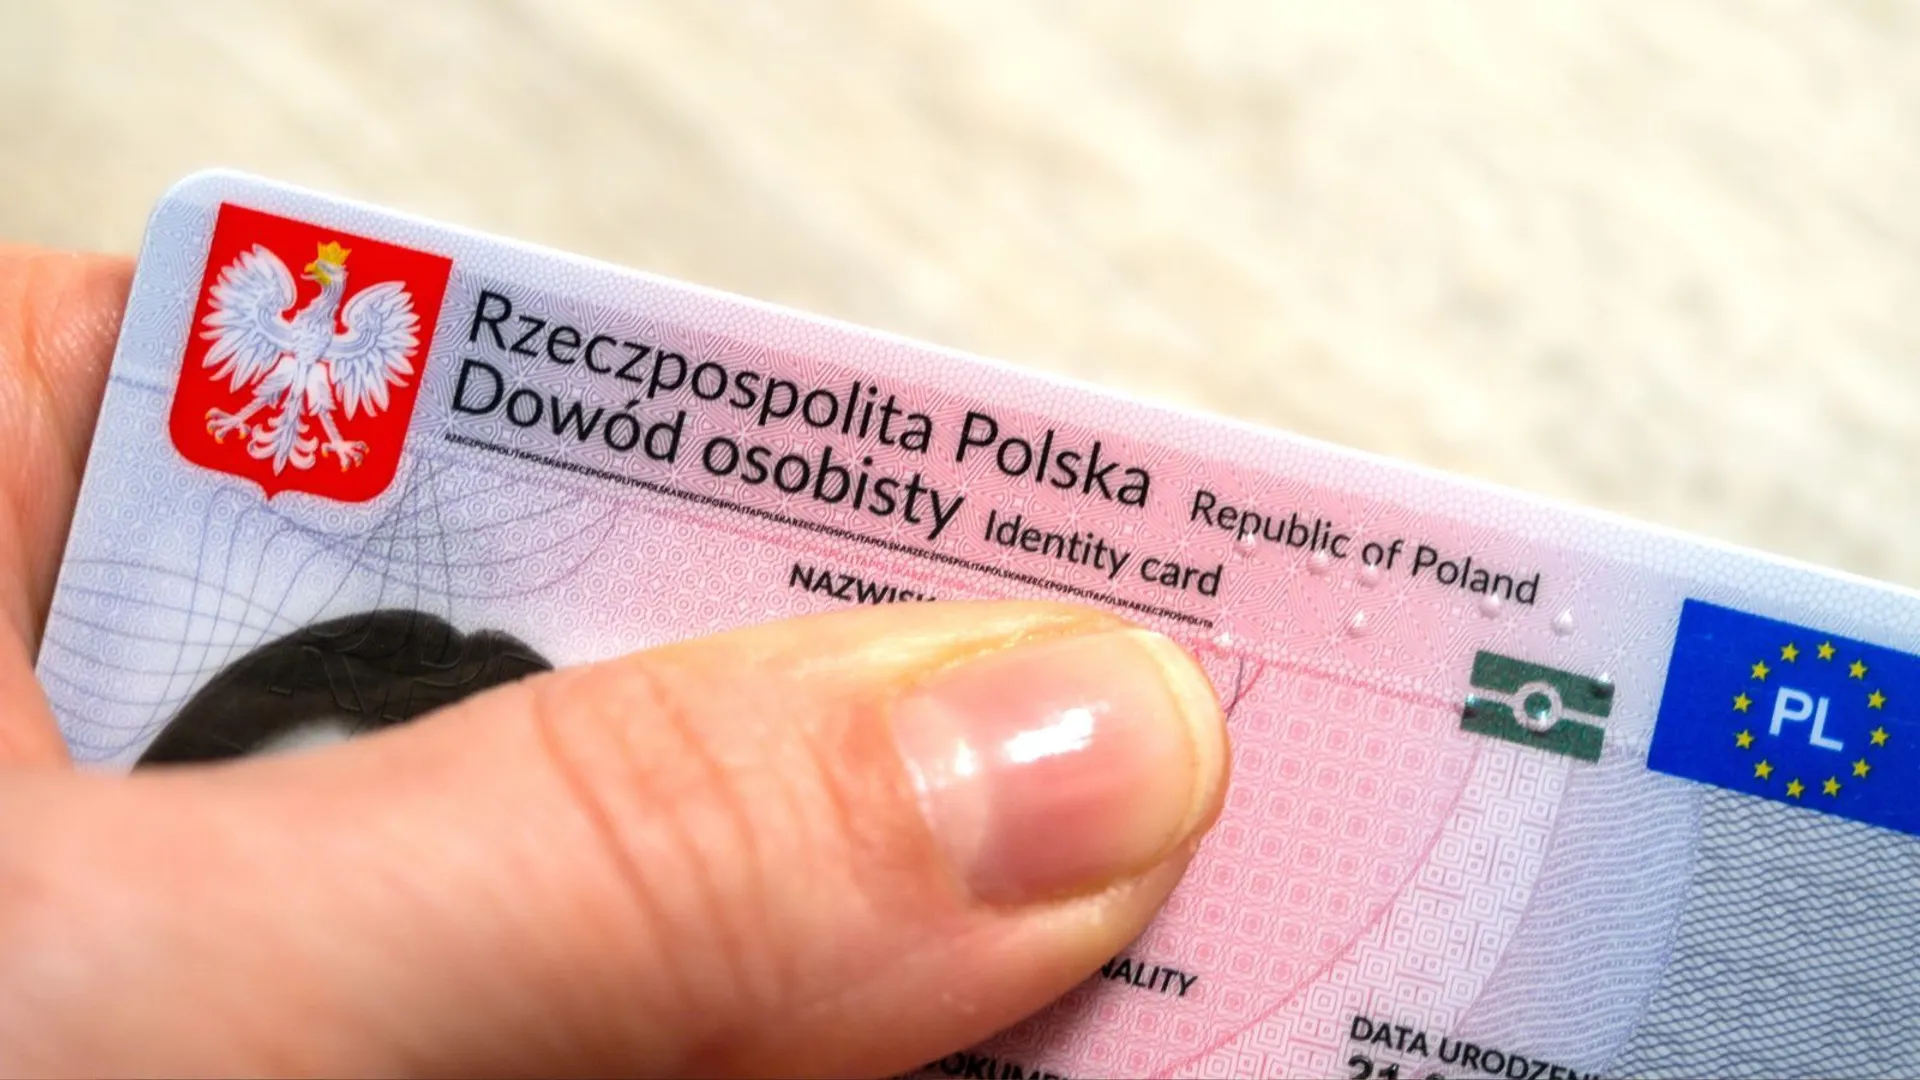
Kredyt dla cudzoziemca to z punktu widzenia banku forma finansowania o zdecydowanie wyższym poziomie ryzyka niż pożyczki dla polskich obywateli. Jednym z kluczowych elementów analizowanych przez bank jest podstawa legalnego pobytu w Polsce. Znaczenie mają m.in.:
- karta czasowego lub stałego pobytu,
- zezwolenie na pobyt rezydenta długoterminowego UE,
- wiza (choć w tym przypadku dostęp do finansowania bywa ograniczony).
Im stabilniejszy i dłuższy status pobytowy, tym większa wiarygodność klienta w oczach instytucji finansowej. Bank ocenia bowiem ryzyko, że kredytobiorca opuści kraj przed zakończeniem spłaty zobowiązania.
Źródło i stabilność dochodu
Drugim filarem oceny zdolności kredytowej jest dochód. Banki analizują:
- formę zatrudnienia (umowa o pracę, kontrakt B2B, działalność gospodarcza),
- długość zatrudnienia u obecnego pracodawcy,
- wysokość i regularność wpływów na konto,
- branżę i stabilność sektora, w którym pracuje klient.
Najbardziej preferowana jest umowa o pracę na czas nieokreślony. W przypadku działalności gospodarczej konieczne może być przedstawienie dłuższej historii finansowej firmy.
Historia kredytowa – nie tylko w Polsce
Ważnym elementem analizy jest historia kredytowa. Jeśli cudzoziemiec wcześniej korzystał z produktów finansowych w Polsce, bank sprawdzi jego dane w bazach takich jak Biuro Informacji Kredytowej. Problem pojawia się wtedy, gdy klient nie posiada żadnej historii w kraju. W takiej sytuacji instytucja finansowa może uznać go za osobę podwyższonego ryzyka. Niektóre banki dopuszczają możliwość przedstawienia dokumentów potwierdzających historię kredytową z kraju pochodzenia, jednak nie jest to standardowa praktyka.
Wkład własny i dodatkowe zabezpieczenia
W przypadku kredytów hipotecznych cudzoziemcy często muszą liczyć się z wyższym wymaganym wkładem własnym niż obywatele Polski. Wynika to z ostrożności banków w ocenie ryzyka. Dodatkowym zabezpieczeniem może być:
- poręczenie osoby posiadającej polskie obywatelstwo,
- wykupienie dodatkowego ubezpieczenia,
- ustanowienie zabezpieczenia na nieruchomości o wysokiej wartości.
- Im większy wkład własny, tym korzystniejsze mogą być warunki finansowania.
Na co zwrócić uwagę przed podpisaniem umowy?
Niezależnie od obywatelstwa, kluczowe znaczenie mają:
- całkowity koszt kredytu (RRSO),
- zmienność oprocentowania,
- warunki wcześniejszej spłaty,
- koszty dodatkowe (ubezpieczenia, prowizje).
Cudzoziemcy powinni zwrócić szczególną uwagę na zapisy dotyczące zmiany statusu pobytowego czy wyjazdu z Polski. Warto także upewnić się, że wszystkie zapisy umowy są w pełni zrozumiałe, a w razie potrzeby można skorzystać z tłumacza przysięgłego.
Podsumowując, należy stwierdzić, że uzyskanie finansowania w Polsce przez cudzoziemca jest możliwe, ale wymaga spełnienia określonych warunków dotyczących legalnego pobytu, stabilności dochodów oraz zdolności kredytowej. Kluczowe znaczenie ma również historia finansowa i kompletność dokumentacji. Przed podjęciem decyzji warto dokładnie przeanalizować koszty, porównać oferty i realistycznie ocenić swoje możliwości spłaty. Świadome i ostrożne podejście pozwala bezpiecznie budować stabilność finansową w nowym kraju.
 Obserwuj w Google News