Co zrobić z uszkodzonymi banknotami? NBP wyjaśnia
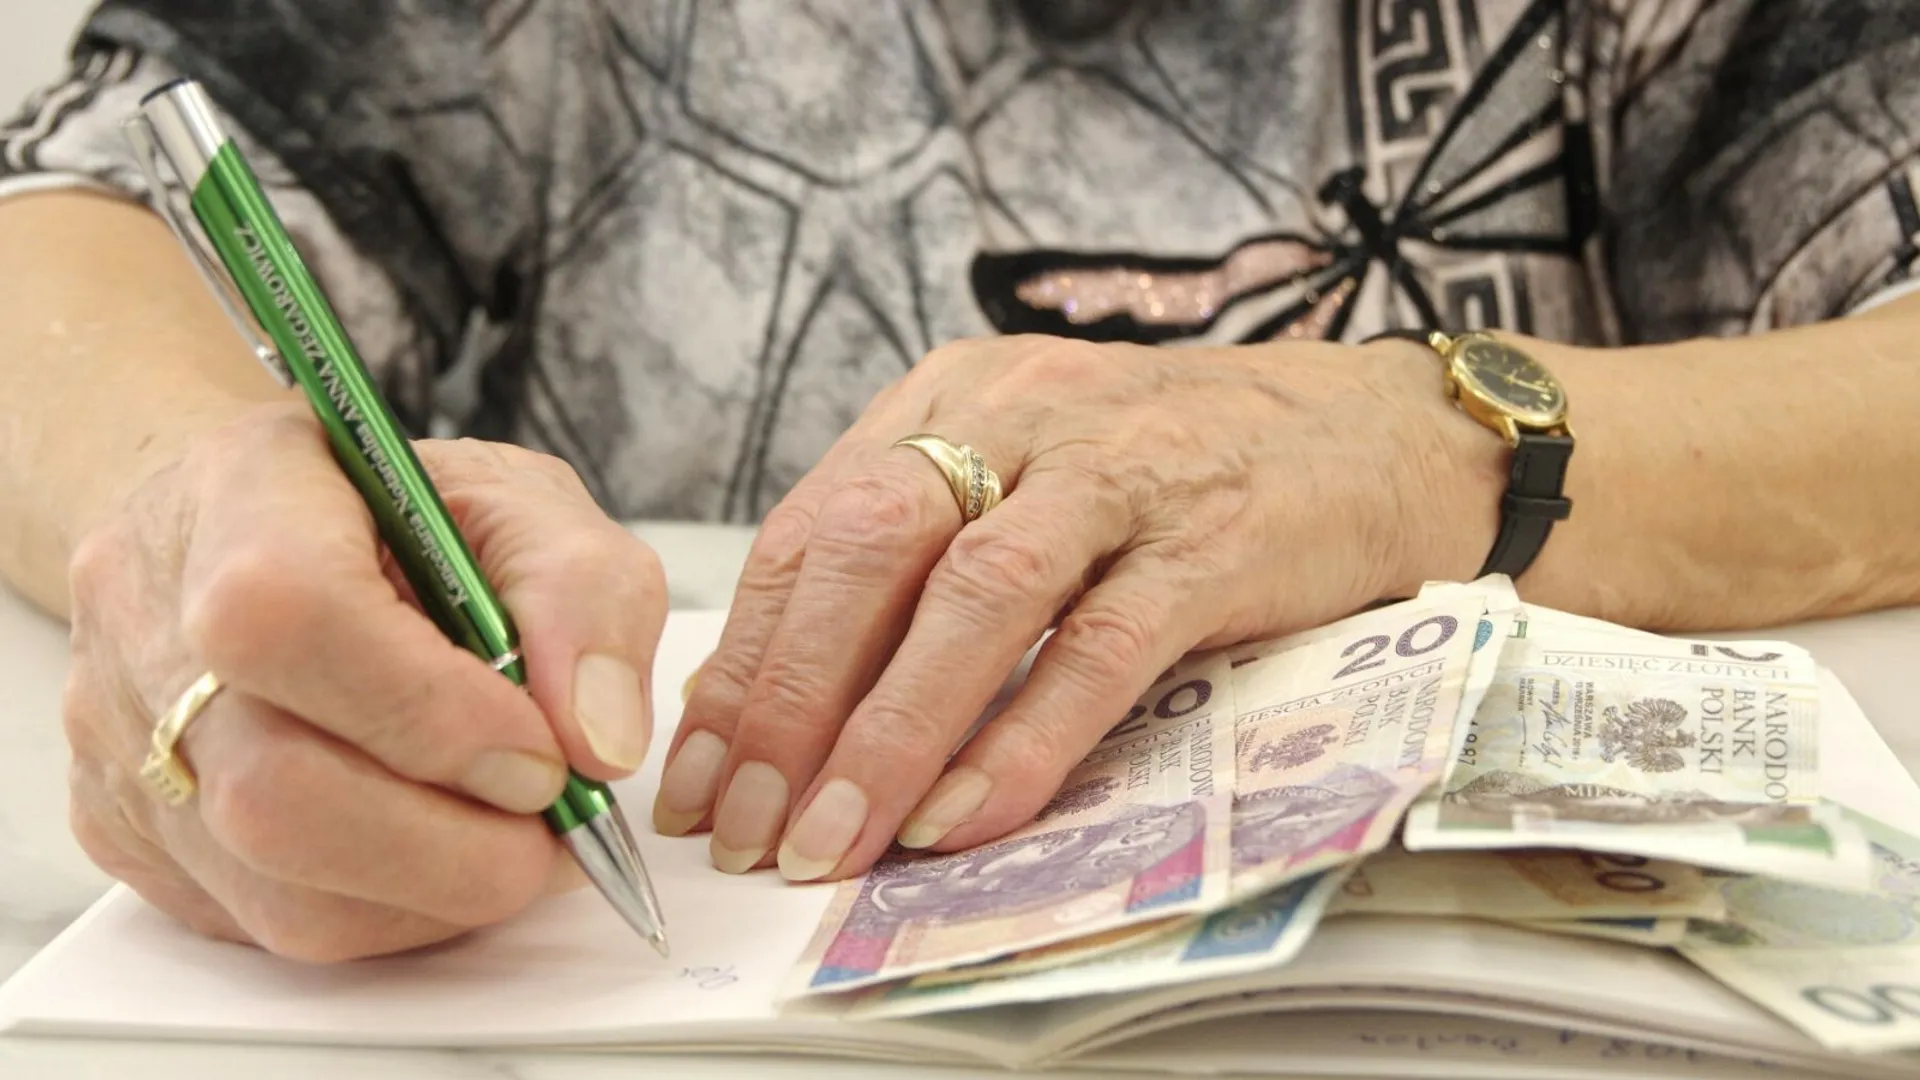
Wypadek w pralce, niefortunne naderwanie czy zniszczenia po domowym pupilu potrafią w ułamku sekundy zamienić banknot w bezużyteczny papierek przy kasie sklepowej. Wbrew pozorom zniszczone pieniądze wcale nie muszą oznaczać bezpowrotnej straty kapitału, o ile znamy przepisy obowiązujące w polskim systemie bankowym.
Płatność naderwanym banknotem przy kasie marketu niemal zawsze kończy się stanowczą odmową sprzedawcy. Z punktu widzenia prawa handlowiec ma do tego pełne prawo, ponieważ naderwany, poplamiony czy częściowo zwęglony bilon i papier tracą status pełnoprawnego środka płatniczego. Zgodnie z zarządzeniem Prezesa Narodowego Banku Polskiego zniszczone znaki pieniężne, czyli czyli banknoty i monety nienadające się do dalszego bezpiecznego obiegu, przestają spełniać kryteria automatycznej akceptacji.
Zniszczona gotówka nie musi oznaczać straty w portfelu
Wielu konsumentów w takim momencie spisuje swoje środki na straty, chociaż w rzeczywistości państwo gwarantuje procedurę ich odzyskania. Portfel przeciętnego Polaka wciąż kryje sporą ilość fizycznej waluty, a zjawisko przypadkowego niszczenia papierowych środków rośnie proporcjonalnie do intensywności ich rotacji na rynku.
Warto wiedzieć, że sprzedawca w sklepie nie ma obowiązku przyjmowania takiego banknotu, ale instytucje bankowe w kraju podlegają zupełnie innym regulacjom.
Zamiast wyrzucać uszkodzone pieniądze do kosza na śmieci, należy zabezpieczyć każdy zachowany skrawek i skierować swoje kroki do sektora bankowego, gdzie obowiązują ujednolicone procedury weryfikacyjne.
Najprostszym i najbardziej dostępnym rozwiązaniem dla posiadacza zniszczonych środków jest wizyta w dowolnej placówce banku komercyjnego działającego na terytorium Polski. Co dzieje się dalej?
Co zrobić, aby wymienić zniszczoną gotówkę?
Polskie przepisy nakładają na wszystkie banki komercyjne bezwzględny obowiązek przyjęcia uszkodzonych znaków pieniężnych od klienta przy kasie. Oznacza to, że kasjer nie może odesłać nas z kwitkiem, jeśli stopień degradacji banknotu pozwala na jego bezsporną ocenę na miejscu.
W takich standardowych sytuacjach banknot lub moneta są wymieniane od ręki na nowe, nienaruszone egzemplarze. Schody zaczynają się wtedy, gdy stan fizyczny gotówki budzi wątpliwości lub gdy uszkodzenia są na tyle rozległe, że pracownik lokalnego oddziału nie jest w stanie potwierdzić autentyczności nośnika.
Wówczas klient musi wypełnić formalny wniosek o wymianę, a cała sprawa trafia do ekspertów w Centrali NBP w Warszawie lub do jednego z szesnastu oddziałów okręgowych banku centralnego.
Warto pamiętać, że zniszczone pieniądze można także przesłać do Centrali NBP bezpośrednio przesyłką pocztową lub kurierską wraz z dołączonym formularzem wniosku.
Taka ścieżka bywa wygodna, lecz niesie za sobą określone ryzyko formalne, jeśli przesłana zawartość nie spełni rygorystycznych kryteriów technicznych. O tym, czy odzyskamy pełną kwotę, decyduje precyzyjna geometria określona przez przepisy banku centralnego.
Zobacz też: Lokata czy obligacje skarbowe? Liczymy, ile zostanie z 10 tys. zł po podatku
Kto może otrzymać całą wartość uszkodzonego banknotu?
Aby otrzymać sto procent wartości nominalnej, uszkodzona gotówka musi zachować ponad 75 procent swojej pierwotnej powierzchni w jednym kawałku. Pełny zwrot przysługuje również wtedy, gdy banknot został przerwany na maksymalnie dwie części, a obie te części bezsprzecznie pochodzą z tego samego egzemplarza i łącznie tworzą sto procent powierzchni.
Sytuacja komplikuje się, gdy ubytek jest znacznie większy. Jeśli zachowało się od 45 do 75 procent powierzchni banknotu w jednym fragmencie, Narodowy Bank Polski wypłaci nam dokładnie połowę jego wartości nominalnej. Zasada ta dotyczy również bilonu, w którym doszło do uszkodzenia mechanicznego.
Monety dwuelementowe, czyli popularne nominały 2 złote oraz 5 złotych, podlegają wymianie w stu procentach tylko wtedy, gdy posiadamy zarówno rdzeń, jak i pierścień. Jeśli przyniesiemy do banku wyłącznie sam rdzeń lub sam pierścień, wymiana nastąpi jedynie za połowę wartości nominalnej.
Prawdziwa pułapka czeka jednak na posiadaczy skrajnie zniszczonych walorów. Gdy z banknotu pozostało poniżej 45 procent pierwotnej powierzchni, instytucja odmawia jakiejkolwiek wypłaty. W takim scenariuszu NBP nie tylko nie dokona wymiany na nowe środki, ale również nie odeśle przesłanych resztek z powrotem do wnioskodawcy.
Zgodnie z procedurami nieodebrane i odrzucone fragmenty są bezpowrotnie niszczone po upływie sześciu miesięcy od momentu złożenia wniosku. Aby więc uszkodzona gotówka nie straciła swojej wartości, kluczem pozostaje jak najszybsze zabezpieczenie każdego fragmentu i świadomość progów procentowych, które bezpośrednio decydują o losie domowego budżetu.